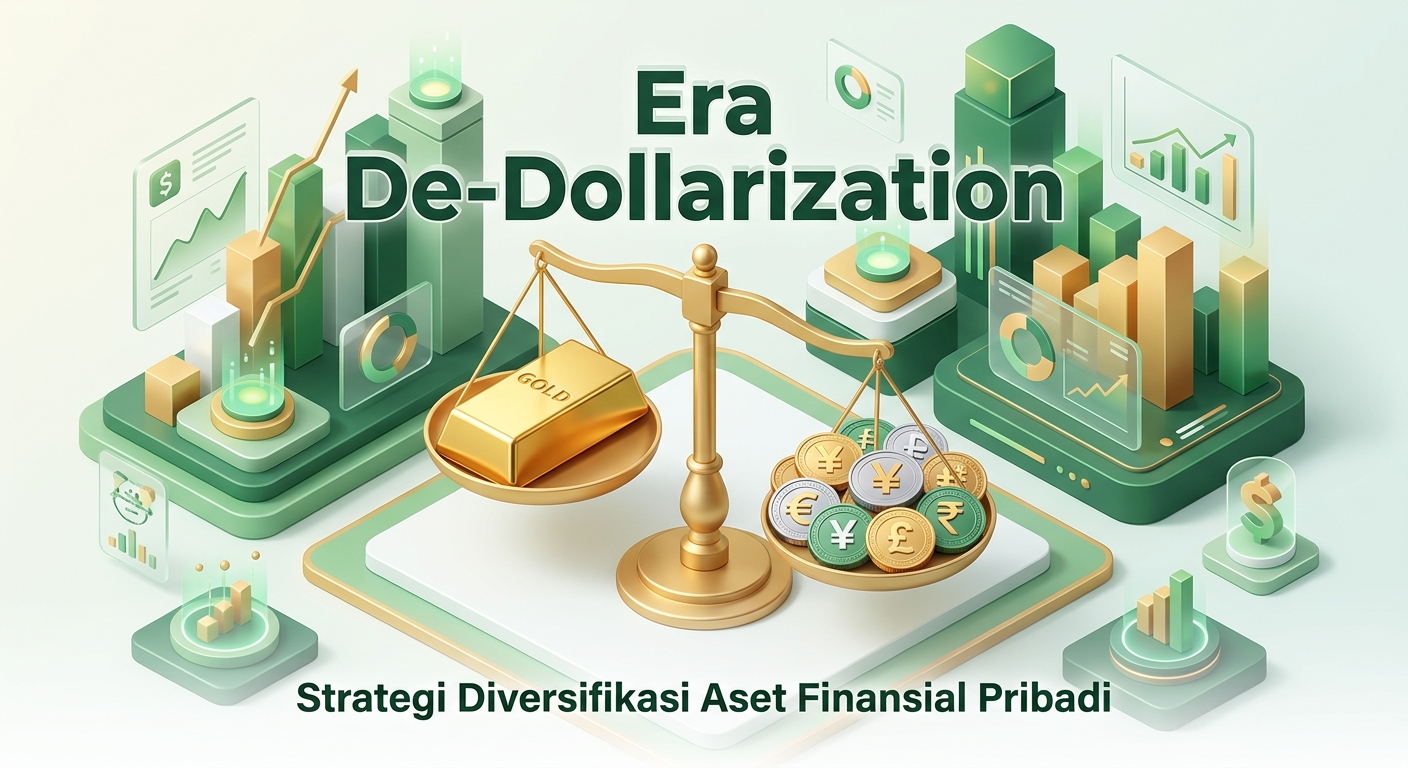
Isu de-dolarisasi—yaitu pengurangan ketergantungan negara-negara dunia terhadap Dolar AS dalam transaksi internasional—bukan lagi sekadar wacana geopolitik. Implikasi dari pergeseran peta transaksi global ini mulai terasa pada pergerakan nilai tukar, tingkat suku bunga domestik, hingga daya beli masyarakat. Dalam situasi ekonomi global yang dinamis ini, masyarakat perlu menata ulang strategi penyimpanan kekayaan (wealth preservation).
Banyak negara berkembang dan blok ekonomi mulai menggunakan mata uang lokal (Local Currency Settlement) serta komoditas fisik seperti emas untuk settlement perdagangan lintas negara. Fenomena ini memicu fluktuasi nilai tukar yang lebih tinggi dan memengaruhi return dari aset berbasis mata uang tunggal.
Menyimpan seluruh dana cadangan atau portofolio investasi pada satu jenis aset (single asset class) meningkatkan risiko penurunan nilai tergerus inflasi impor. Diversifikasi bukan lagi opsional, melainkan benteng pertahanan utama arus kas keluarga.
Dinamika de-dolarisasi dan volatilitas nilai tukar berdampak pada:
Fluktuasi Harga Barang Impor: Barang kebutuhan berbasis impor dapat mengalami lonjakan harga secara mendadak akibat penyesuaian nilai tukar.
Perubahan Imbal Hasil Investasi: Instrumen investasi pasar uang tradisional berisiko menghasilkan imbal hasil riil yang negatif jika kalah cepat dibanding laju inflasi.
Alokasi ideal diversifikasi portofolio untuk menjaga daya tahan aset:
Alokasi Aset Lindung Nilai (Emas/Komoditas): 10% – 15% dari total portofolio
Porsi Dana Kas & Pasar Uang Liquid: 20% – 30% untuk menjaga likuiditas
Situasi ini menuntut Anda untuk tidak menumpuk seluruh dana simpanan dalam bentuk uang tunai biasa. Pengalokasian dana secara terukur ke aset riil yang kebal inflasi menjadi langkah bijak.
Tantangan utama adalah tergoda spekulasi aset berisiko tinggi (FOMO) tanpa memahami profil risiko pribadi. Risikonya adalah kerugian modal (capital loss) akibat masuk ke instrumen investasi pada momentum yang salah.
Langkah praktis mengamankan aset:
Rutin lakukan penyeimbangan kembali (rebalancing) portofolio investasi setiap 6 bulan sekali.
Tambahkan instrumen lindung nilai (hedging) seperti emas batangan atau obligasi pemerintah berimbal hasil tetap.
Jaga rasio dana darurat tetap berada pada bentuk tunai yang sangat likuid.